Domain messräume.de kaufen?
Wir ziehen mit dem Projekt
messräume.de um.
Sind Sie am Kauf der Domain
messräume.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain messräume.de kaufen?
Wann ist IFRS anzuwenden?
IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) herausgegeben werden. IFRS sind verpflichtend für die Erstellung von Abschlüssen von börsennotierten Unternehmen in vielen Ländern weltweit, einschließlich der EU. Unternehmen müssen IFRS anwenden, wenn sie an einer Börse notiert sind oder wenn sie sich dazu entscheiden, ihre Abschlüsse nach internationalen Standards zu erstellen, um die Transparenz und Vergleichbarkeit ihrer Finanzberichterstattung zu verbessern. Die Anwendung von IFRS hilft Unternehmen, Investoren und anderen Interessengruppen, die finanzielle Leistung und Position eines Unternehmens besser zu verstehen und zu bewerten. Letztendlich trägt die Anwendung von IFRS zur Stärkung des Vertrauens in die Finanzmärkte bei. **
Wann braucht man IFRS?
Wann braucht man IFRS? IFRS (International Financial Reporting Standards) werden in erster Linie von börsennotierten Unternehmen benötigt, die an internationalen Märkten tätig sind oder Investoren aus verschiedenen Ländern anziehen möchten. Sie werden auch von Unternehmen benötigt, die eine bessere Vergleichbarkeit ihrer Finanzinformationen mit anderen Unternehmen weltweit erreichen möchten. Darüber hinaus können Regierungen IFRS für die Berichterstattung von staatlichen Unternehmen oder für die Einhaltung von internationalen Standards in bestimmten Branchen vorschreiben. Schließlich können Unternehmen, die sich auf eine internationale Expansion vorbereiten, von der Anwendung der IFRS profitieren, um ihre Finanzberichterstattung global auszurichten. **

Ähnliche Suchbegriffe für Ifrs
Top-Angebote
Produkte zum Begriff Ifrs:
-
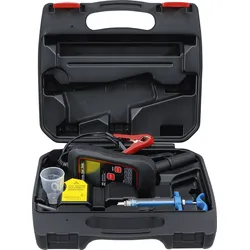
BGS 6905 Bremsflüssigkeitstester Siedepunkt-MessverfahrenBGS 6905 Bremsflüssigkeitstester Siedepunkt-Messverfahren Beschreibung: zur Siedepunkt-Messung bei Bremsflüssigkeit Siedepunkt-Temperatur dient zur genauen Bestimmung des Wasseranteils in Bremsflüssigkeiten bei Verwendung eines Themperaturfühlers auch zur Temperaturmessung anderer Flüssigkeiten geeignet geeignet für PKW, Motorräder und Kleintransporter mit Bremsflüssigkeiten DOT 3, DOT 4 oder DOT 5.1 Spannungsversorgung: 12 V Autobatterie Teststrom: 5 - 7 A Umgebungstemperatur: 0 - 50 C Siedepunkt-Messbereich: <= 320 C (<= 608 F) Siedepunkt-Messgenauigkeit: +/- 5 % Temperatur-Messbereich: -60 C bis 500 C (-76 F to 932 F) Temperatur-Messgenauigkeit: -20 bis 500 C +/- (1 %+3digit)235,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS Bremsflüssigkeitstester Siedepunkt-Messverfahren - 6905zur Siedepunkt-Messung bei BremsflüssigkeitSiedepunkt-Temperatur dient zur genauen Bestimmung des Wasseranteils in Bremsflüssigkeitenbei Verwendung eines Temperaturfühlers auch zur Temperaturmessung anderer Flüssigkeiten geeignetgeeignet für Pkw, Motorräder und Kleintransporter mit Bremsflüssigkeiten DOT 3, DOT 4 oder DOT 5.1MerkmaleSpannungsversorgung: 12 V AutobatterieTeststrom: 5 - 7 AUmgebungstemperatur: 0 - 50 °CSiedepunkt-Messbereich: </= 320 °C (</= 608 °F)Siedepunkt-Messgenauigkeit: +/- 5 %Temperatur-Messbereich: -60 °C bis 500 °C (-76 °F to 932 °F)Temperatur-Messgenauigkeit: -20 bis 500 °C +/- (1 %+3digit)231,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
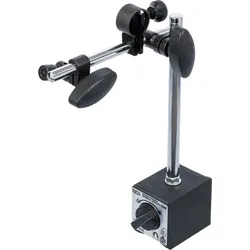
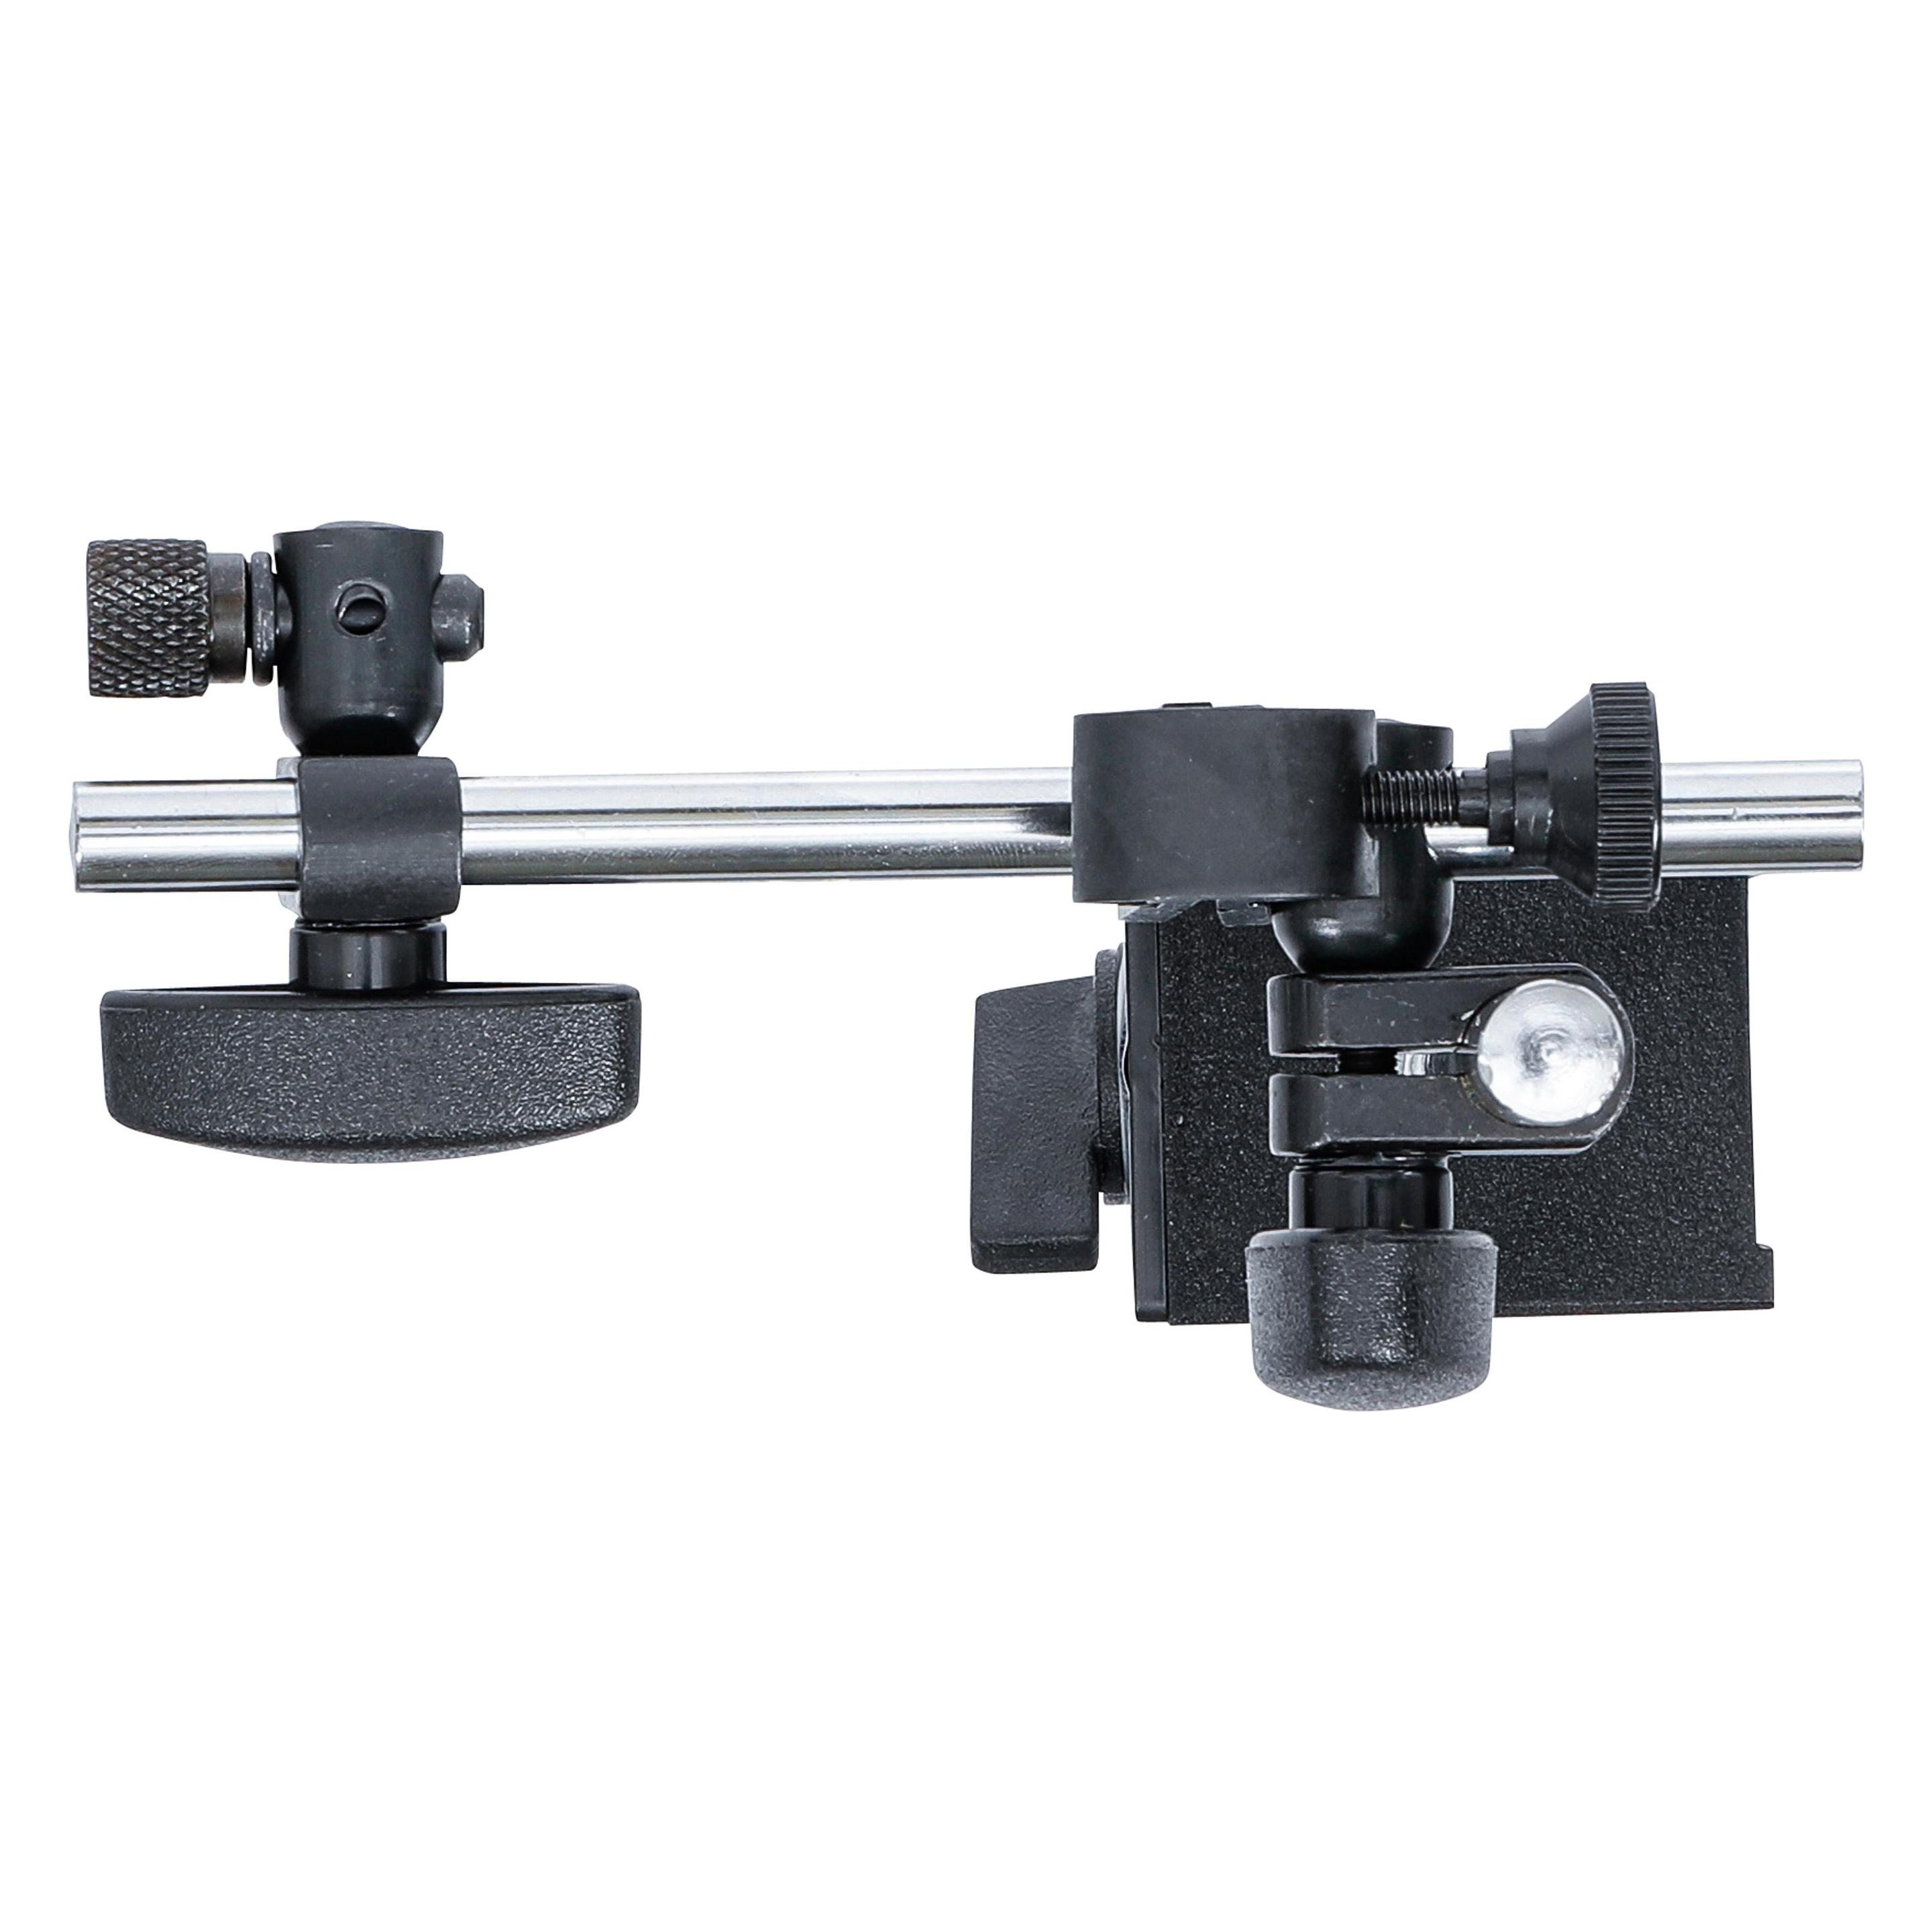
BGS Magnetständer für Messinstrumente - 1938mit Ein-/Aus-SchalterMessuhrenaufnahme für 4,5 mm und 8 mm SchaftMagnetblock mit Prismenauflage (z.B. für Wellen)Haltearm mit Feineinstellung und GelenkGeeignet zur Aufnahme mechanischer und digitaler MessuhrenMerkmaleBruttogewicht: 1440 g18,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
-
Wann Abschluss nach IFRS?
Der Abschluss nach IFRS (International Financial Reporting Standards) wird von Unternehmen erstellt, die entweder börsennotiert sind, international tätig sind oder sich freiwillig dazu entscheiden, diese Standards anzuwenden. Die Entscheidung, wann ein Unternehmen seinen Abschluss nach IFRS erstellt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Rechtsprechung des Landes, in dem das Unternehmen ansässig ist, den Anforderungen der Investoren oder den regulatorischen Vorgaben. In der Regel müssen Unternehmen, die nach IFRS berichten, ihre Abschlüsse jährlich erstellen. Es ist wichtig, dass Unternehmen die jeweiligen Fristen und Anforderungen für die Erstellung ihres Abschlusses nach IFRS genau kennen und einhalten, um die Transparenz und Vergleichbarkeit ihrer Finanzinformationen sicherzustellen. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
Für wen gilt IFRS?
IFRS (International Financial Reporting Standards) gelten für Unternehmen, die ihre Abschlüsse nach internationalen Rechnungslegungsstandards erstellen möchten. Dies betrifft insbesondere börsennotierte Unternehmen, da sie oft international tätig sind und Investoren aus verschiedenen Ländern haben. Darüber hinaus können auch andere Unternehmen, die international agieren oder ihre Glaubwürdigkeit und Transparenz verbessern möchten, freiwillig IFRS anwenden. Insgesamt sind die IFRS darauf ausgerichtet, die Vergleichbarkeit und Verständlichkeit von Abschlüssen zu verbessern und somit das Vertrauen der Investoren und Stakeholder in die Finanzberichterstattung zu stärken. Letztendlich ist die Anwendung von IFRS jedoch von den gesetzlichen Vorschriften des jeweiligen Landes abhängig. **
Wann muss IFRS angewendet werden?
IFRS müssen von Unternehmen angewendet werden, die an einer geregelten Börse notiert sind und somit der Verpflichtung zur Einhaltung internationaler Rechnungslegungsstandards unterliegen. Darüber hinaus können Unternehmen freiwillig entscheiden, IFRS anstelle nationaler Rechnungslegungsstandards anzuwenden, um ihre Finanzberichterstattung international vergleichbarer zu gestalten. Die Anwendung von IFRS ist in vielen Ländern gesetzlich vorgeschrieben, um die Transparenz und Vergleichbarkeit von Finanzinformationen zu verbessern. Unternehmen müssen sicherstellen, dass sie die spezifischen Anforderungen von IFRS erfüllen, um die Genauigkeit und Zuverlässigkeit ihrer Finanzberichte zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Ifrs:
-
BGS Magnetständer für Messinstrumentemit Ein-/Aus-SchalterMessuhrenaufnahme für 4,5 mm und 8 mm SchaftMagnetblock mit Prismenauflage (z.B. für Wellen)Haltearm mit Feineinstellung und GelenkGeeignet zur Aufnahme mechanischer und digitaler Messuhren22,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
BGS 6905 Bremsflüssigkeitstester Siedepunkt-MessverfahrenBGS 6905 Bremsflüssigkeitstester Siedepunkt-Messverfahren Beschreibung: zur Siedepunkt-Messung bei Bremsflüssigkeit Siedepunkt-Temperatur dient zur genauen Bestimmung des Wasseranteils in Bremsflüssigkeiten bei Verwendung eines Themperaturfühlers auch zur Temperaturmessung anderer Flüssigkeiten geeignet geeignet für PKW, Motorräder und Kleintransporter mit Bremsflüssigkeiten DOT 3, DOT 4 oder DOT 5.1 Spannungsversorgung: 12 V Autobatterie Teststrom: 5 - 7 A Umgebungstemperatur: 0 - 50 C Siedepunkt-Messbereich: <= 320 C (<= 608 F) Siedepunkt-Messgenauigkeit: +/- 5 % Temperatur-Messbereich: -60 C bis 500 C (-76 F to 932 F) Temperatur-Messgenauigkeit: -20 bis 500 C +/- (1 %+3digit)235,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS Bremsflüssigkeitstester Siedepunkt-Messverfahren - 6905zur Siedepunkt-Messung bei BremsflüssigkeitSiedepunkt-Temperatur dient zur genauen Bestimmung des Wasseranteils in Bremsflüssigkeitenbei Verwendung eines Temperaturfühlers auch zur Temperaturmessung anderer Flüssigkeiten geeignetgeeignet für Pkw, Motorräder und Kleintransporter mit Bremsflüssigkeiten DOT 3, DOT 4 oder DOT 5.1MerkmaleSpannungsversorgung: 12 V AutobatterieTeststrom: 5 - 7 AUmgebungstemperatur: 0 - 50 °CSiedepunkt-Messbereich: </= 320 °C (</= 608 °F)Siedepunkt-Messgenauigkeit: +/- 5 %Temperatur-Messbereich: -60 °C bis 500 °C (-76 °F to 932 °F)Temperatur-Messgenauigkeit: -20 bis 500 °C +/- (1 %+3digit)231,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist IFRS anzuwenden?
IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) herausgegeben werden. IFRS sind verpflichtend für die Erstellung von Abschlüssen von börsennotierten Unternehmen in vielen Ländern weltweit, einschließlich der EU. Unternehmen müssen IFRS anwenden, wenn sie an einer Börse notiert sind oder wenn sie sich dazu entscheiden, ihre Abschlüsse nach internationalen Standards zu erstellen, um die Transparenz und Vergleichbarkeit ihrer Finanzberichterstattung zu verbessern. Die Anwendung von IFRS hilft Unternehmen, Investoren und anderen Interessengruppen, die finanzielle Leistung und Position eines Unternehmens besser zu verstehen und zu bewerten. Letztendlich trägt die Anwendung von IFRS zur Stärkung des Vertrauens in die Finanzmärkte bei. **
-
Wann braucht man IFRS?
Wann braucht man IFRS? IFRS (International Financial Reporting Standards) werden in erster Linie von börsennotierten Unternehmen benötigt, die an internationalen Märkten tätig sind oder Investoren aus verschiedenen Ländern anziehen möchten. Sie werden auch von Unternehmen benötigt, die eine bessere Vergleichbarkeit ihrer Finanzinformationen mit anderen Unternehmen weltweit erreichen möchten. Darüber hinaus können Regierungen IFRS für die Berichterstattung von staatlichen Unternehmen oder für die Einhaltung von internationalen Standards in bestimmten Branchen vorschreiben. Schließlich können Unternehmen, die sich auf eine internationale Expansion vorbereiten, von der Anwendung der IFRS profitieren, um ihre Finanzberichterstattung global auszurichten. **
-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
-
Wann Abschluss nach IFRS?
Der Abschluss nach IFRS (International Financial Reporting Standards) wird von Unternehmen erstellt, die entweder börsennotiert sind, international tätig sind oder sich freiwillig dazu entscheiden, diese Standards anzuwenden. Die Entscheidung, wann ein Unternehmen seinen Abschluss nach IFRS erstellt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Rechtsprechung des Landes, in dem das Unternehmen ansässig ist, den Anforderungen der Investoren oder den regulatorischen Vorgaben. In der Regel müssen Unternehmen, die nach IFRS berichten, ihre Abschlüsse jährlich erstellen. Es ist wichtig, dass Unternehmen die jeweiligen Fristen und Anforderungen für die Erstellung ihres Abschlusses nach IFRS genau kennen und einhalten, um die Transparenz und Vergleichbarkeit ihrer Finanzinformationen sicherzustellen. **
Ähnliche Suchbegriffe für Ifrs
-
BGS Magnetständer für Messinstrumente - 1938mit Ein-/Aus-SchalterMessuhrenaufnahme für 4,5 mm und 8 mm SchaftMagnetblock mit Prismenauflage (z.B. für Wellen)Haltearm mit Feineinstellung und GelenkGeeignet zur Aufnahme mechanischer und digitaler MessuhrenMerkmaleBruttogewicht: 1440 g18,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
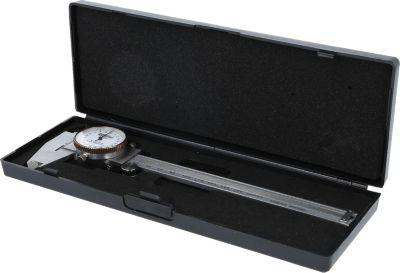
Uhren-Messschieber, Messgenauigkeit +/-0,02Präzision und Langlebigkeit vereinen sich in diesem mechanischen Messschieber aus rostfreiem Stahl. Mit einer Messgenauigkeit von 0,02 mm und einem Messbereich von 150 mm ist er ideal für präzise Außen-, Innen-, Stufen- und Tiefenmessungen. Die schwarz skalierten Messschienen und das drehbare Skalenblatt garantieren eine einfache Ablesbarkeit. Dieser Messschieber entspricht der Norm DIN 862 und bietet dank seiner Feststellschraube eine sichere Handhabung. Geliefert in einem stabilen Kunststoffetui, ist er bestens geschützt und leicht zu transportieren. Perfekt für den täglichen Einsatz in der Werkstatt oder im industriellen Umfeld. Wichtige Details Technische Daten: * Messbereich: 150 mm * Messgenauigkeit: 0,02 mm * Kopfhöhe: 40,0 mm * Zeigerumdrehung: 1.0Material & Normen: * Material: Rostfreier Stahl * Norm: DIN 862Funktionen: * Für Außen-, Innen-, Stufen- und Tiefenmessungen * Mit Feststellschraube und drehbarem Skalenblatt * Skalenteilung in schwarz * Mit GewindetabelleVerpackung: * Stabiles Kunststoffetui69,01 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Kodak KalibrierungKodak KalibrierungDurchführung einer Scannerkalibrierung per Remote Zugriff durch Kodak Servicetechniker. Zur Durchführung müssen die passenden Scannerkalibrierungsblätter für Ihren Scanner vorliegen. Dieses können Sie direkt über uns bestellen.Die Aufwände betragen ca. 30 Minuten pro Gerät. Die Abrechnung erfolgt nach Aufwand pro AE a 15 Minuten.74,38 €*Versand: 5,80 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
-
Für wen gilt IFRS?
IFRS (International Financial Reporting Standards) gelten für Unternehmen, die ihre Abschlüsse nach internationalen Rechnungslegungsstandards erstellen möchten. Dies betrifft insbesondere börsennotierte Unternehmen, da sie oft international tätig sind und Investoren aus verschiedenen Ländern haben. Darüber hinaus können auch andere Unternehmen, die international agieren oder ihre Glaubwürdigkeit und Transparenz verbessern möchten, freiwillig IFRS anwenden. Insgesamt sind die IFRS darauf ausgerichtet, die Vergleichbarkeit und Verständlichkeit von Abschlüssen zu verbessern und somit das Vertrauen der Investoren und Stakeholder in die Finanzberichterstattung zu stärken. Letztendlich ist die Anwendung von IFRS jedoch von den gesetzlichen Vorschriften des jeweiligen Landes abhängig. **
-
Wann muss IFRS angewendet werden?
IFRS müssen von Unternehmen angewendet werden, die an einer geregelten Börse notiert sind und somit der Verpflichtung zur Einhaltung internationaler Rechnungslegungsstandards unterliegen. Darüber hinaus können Unternehmen freiwillig entscheiden, IFRS anstelle nationaler Rechnungslegungsstandards anzuwenden, um ihre Finanzberichterstattung international vergleichbarer zu gestalten. Die Anwendung von IFRS ist in vielen Ländern gesetzlich vorgeschrieben, um die Transparenz und Vergleichbarkeit von Finanzinformationen zu verbessern. Unternehmen müssen sicherstellen, dass sie die spezifischen Anforderungen von IFRS erfüllen, um die Genauigkeit und Zuverlässigkeit ihrer Finanzberichte zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.